費用を削っちゃダメ? 「地震保険」の考え方
Replanが教える家づくりに必要な基本、あれこれ。
目次
地震保険は任意であり、「新築で耐震等級3だから不要では?」と考える方も少なくありません。しかし日本は地震大国であり、いつどこで大きな地震が起こり、自宅がどう被災するかは分かりません。
だからこそ、正しい知識に基づいて加入を判断する必要があります。今回はCFP(サーティファイド ファイナンシャル プランナー)の有田 宏さんに、地震保険の考え方について解説していただきます。
※記載内容は2026年10月1日時点のものです
「地震保険」の基本ルールと本来の役割とは?
まず前提として、地震保険は単体では加入できず、火災保険とセットで加入する仕組みです。後から追加で地震保険に加入することは可能です。しかし「地震保険に入っておけば、同じ家がもう一度建て直せる」は誤解です。
地震保険の補償額は火災保険の30~50%の範囲で設定します。50%が上限なので、住宅が全壊したとしても、地震保険だけでは住宅は再建できません。つまり地震保険は「家をもとどおりにするための保険」というよりは、「当面の生活費や仮住まい費用、ローンの返済を助け、被災後の暮らしを立て直すための保険」といえるでしょう。
「地震による火災」は、火災保険の適用外
火災保険の多くの契約では台風などの自然災害も補償の対象となります。しかし自然災害の中で、「地震・噴火・津波およびこれらを原因とする火災」は、原則として火災保険の対象外です。火災保険にセットで地震保険を契約しないと、地震で家が火事になっても補償されません。
注文住宅だからこそ怖い「二重ローン」の現実
万が一、大地震で建物が全壊・半壊しても、住宅ローンの返済義務は消えません。家を建て直すことになれば、「新しいローン」+「既存の住宅ローン」の二重ローンの現実が待ち受けています。
地震保険に加入していれば保険金が出ますし、「家財補償」まで付けてあれば、地震で壊れた家財への自己負担額が減ります。先にも述べたように建て直しの費用が賄えるわけではありませんが、自分で持ち出す金額を減らせることは、ローンを払いながら生活を立て直していくうえで大きな安心となるでしょう。
地震保険料を抑える3つのポイント
個別契約では、次のような割引や税制優遇制度があります。
①耐震性能による保険料の割引
住宅の建築年や耐震性能により保険料は変わります。建物が耐震等級3の場合、最大50%割引になります。
②長期契約の一括払いで割安に
複数年の保険料を一括払いすると保険料は割安に。最大5年分をまとめて支払うことで、保険料が最大6%割引になります。
③地震保険料控除で節税
支払った地震保険料に応じて所得税や住民税が安くなる国の制度が適用されます。所得税は最高5万円、住民税は最高2万5,000円が控除されます。
参考:都道府県別の地震保険料率
保険料の計算基礎となる地震保険料率は下図のとおり建物の耐火性能・耐震構造(「耐火・準耐(イ構造)」「その他の住宅(ロ構造)」)や、住宅を建てる都道府県により変わります(地震発生リスクの違いによる)。詳細は各保険会社にお問い合わせください。
▼保険金1,000円あたりの料率
| イ構造 | ロ構造 | |
| 1等地 | 0.73 | 1.12 |
| 2等地 | 1.16 | 1.95 |
| 3等地 | 2.75 | 4.11 |
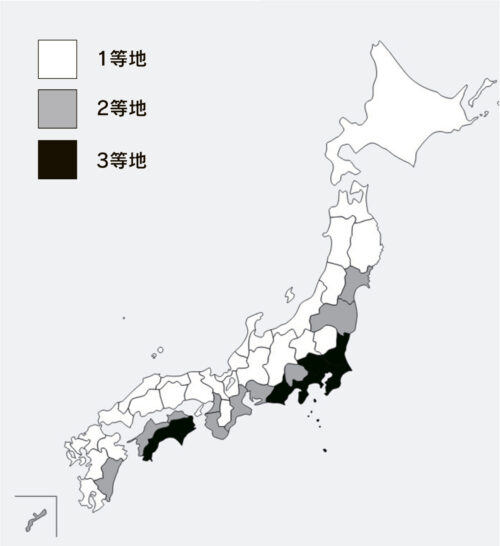
※3等地のうち、茨城・埼玉・徳島・高知のイ構造は料率が若干低くなります。また福島・茨城・埼玉・徳島・高知の口構造は過去の料率引き上げの経過措置で表よりも料率が低く抑えられています
地震保険まで含む資金計画を
地震保険は予算削減の対象として真っ先に削るものではなく、数千万円の投資であるマイホームとご家族の生活を守るための重要な備え。検討にあたっては施工会社やファイナンシャルプランナーに相談し、家の耐震性能と住宅ローン残高に合った最適な保険プランを資金計画に組み込むことが大切です。
- 有田 宏 Arita Hiroshi
- 北海道札幌市在住のCFP(サーティファイド ファイナンシャル プランナー)。NPO法人 北海道未来ネット代表理事。金融広報アドバイザー。専門分野は、投資や金融経済
https://www.21mirai.jp
Related articles関連記事